-

-

-

- © 2026 ティーズオールワークス

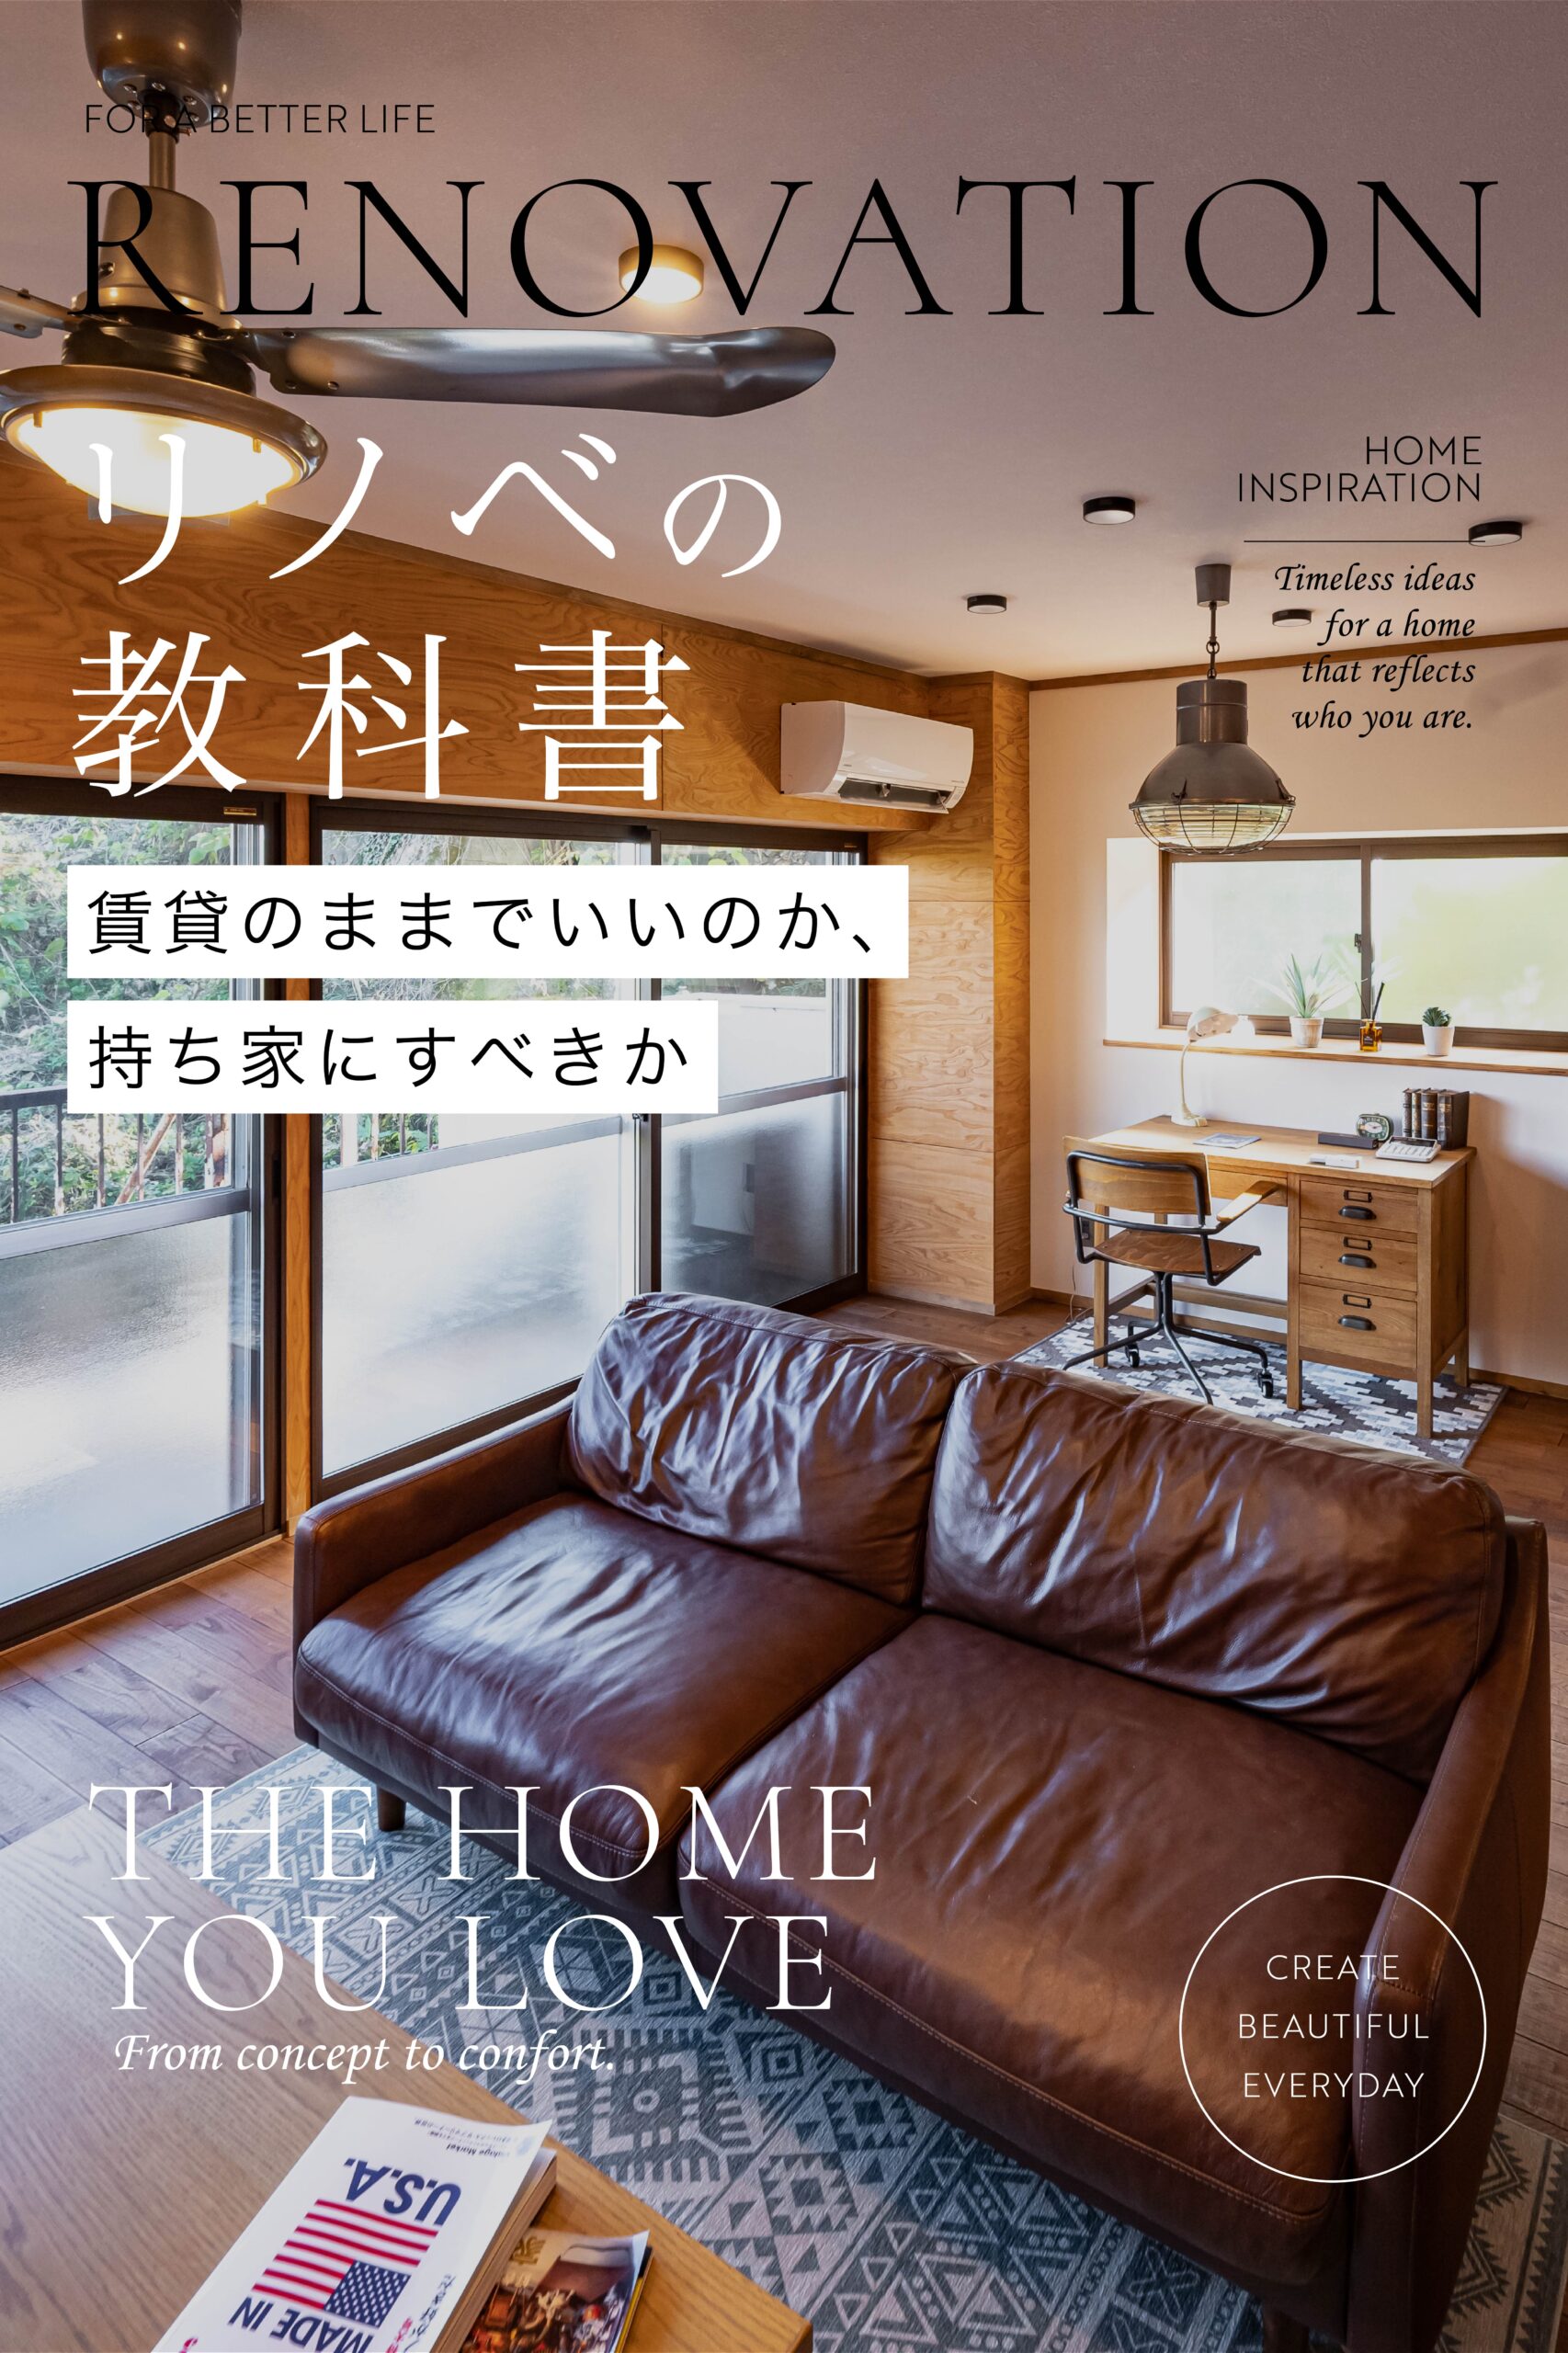
No.01 賃貸のままでいいのか、持ち家にすべきか
2026年4月1日 - STEP1|家づくり前
「このまま賃貸で暮らすか、そろそろ家を持つか。」
住まいについて考え始めると、一度は出てくる悩みだと思います。
今の賃貸に大きな不満がなければ、急いで家を買う必要はありません。
転勤や転職があるかもしれない。家族構成が変わるかもしれない。住宅ローンを組むことに不安がある。
そう考えれば、賃貸で暮らし続けることにも十分な理由があります。
一方で、家賃を払い続けることや、自由に住まいを変えられないことを考えて、「いつかは自分の家を」と思う方もいるでしょう。
どちらが正解ということではありません。
まずは、賃貸と持ち家、それぞれにどんなメリット・デメリットがあるのか。
そこから整理してみましょう。
賃貸のメリットは「暮らしを変えやすいこと」
賃貸の大きなメリットは、身軽さです。
仕事の都合で勤務地が変わった。
子どもが生まれて部屋が足りなくなった。
逆に、子どもが独立して広い家が必要なくなった。
もっと便利な場所へ住みたい。
今の住まいが暮らしに合わなくなれば、契約条件に従って退去し、別の住まいへ移ることができます。
これは、一度購入すると簡単には動けない持ち家との大きな違いです。
また、賃貸住宅では固定資産税を入居者が直接支払うことはありません。
通常使用による設備の故障や建物そのものの修繕など、貸主側が負担するものについては、自分で大きな修繕費を用意する必要もありません。
住宅ローンという大きな借入をせずに暮らせることも、人によっては大きなメリットです。
住む場所を固定せず、暮らしの変化に合わせて住み替える。
そんな暮らし方には、賃貸が向いています。
賃貸は、住み替えるたびに費用がかかることもある
「嫌になったら引っ越せる」とはいっても、無料で引っ越せるわけではありません。
新しい物件を借りる際には、契約内容によって敷金、礼金、仲介手数料、保証会社の利用料、火災保険料、鍵交換費用などが必要になる場合があります。
さらに、引っ越し業者の費用や家具・家電の買い替えが必要になることもあります。
転居しやすいことは賃貸のメリットですが、住み替えるたびに初期費用が発生する可能性があることも考えておく必要があります。
借りたいときに、必ず借りられるとは限らない
賃貸住宅を契約するときには、貸主や管理会社、保証会社などによる入居審査が行われることがあります。
収入や雇用状況などによっては、希望する物件を借りられない場合もあります。
退職した直後、転職したばかり、自営業を始めたばかりなど、働き方の変化が審査に影響する可能性もあります。
また、保証会社の利用を契約条件としている物件もあります。審査基準は会社ごとに異なるため一概には言えませんが、過去の家賃滞納などが審査に影響する場合もあります。
つまり、賃貸には身軽さがある一方で、将来も必ず同じ条件で好きな物件を選べるとは限りません。
賃貸では、住まいを自由に変えにくい
賃貸住宅は、あくまで借りている住まいです。
「壁を取ってLDKを広くしたい」
「キッチンを移動したい」
「床を好きな素材に変えたい」
と思っても、自由に工事できるわけではありません。
DIY可能な物件など一部の例外はありますが、基本的には賃貸借契約の範囲で暮らすことになります。
家具や照明で雰囲気を変えることはできても、建物そのものを自分たちの暮らしに合わせて変えることには制約があります。
ここは、持ち家との大きな違いです。
家賃は、住み続ける限り必要になる
賃貸で暮らしている間は、家賃が必要です。
例えば、家族で住む広さの物件で月8万円と仮定すると、
年間96万円。
10年間で960万円。
30年間なら2,880万円。
群馬では車が生活の前提になる地域も多く、物件によっては家賃とは別に駐車場代が必要になることもあります。
ただし、この金額だけを見て、
「それなら家を買った方が得」
と判断することはできません。
持ち家には住宅ローンの利息、固定資産税、保険、修繕やメンテナンスなどの費用がかかります。
賃貸と持ち家を比べるなら、家賃と住宅ローンだけではなく、長く住んだときにどんな費用が必要になるのかまで考える必要があります。
持ち家には「自分で変えられる」という自由がある
持ち家の特徴のひとつは、自分たちの暮らしに合わせて住まいを変えやすいことです。
家族が集まりやすいLDKにする。
使わなくなった和室を別の用途に変える。
キッチンとダイニングの関係を見直す。
家具に合わせて収納をつくる。
必要に応じて窓や断熱、設備を改修する。
建物の構造や法規などによる制約はありますが、賃貸と比べれば、住まいに手を入れられる範囲は大きくなります。
また、住宅ローンを完済した後も土地や建物は自分の所有物として残ります。
ただし、家を買えば必ず資産価値が残るわけではありません。
価値は、立地、築年数、建物の状態、不動産市場などによって変わります。
持ち家は、簡単には動けない
持ち家のデメリットとして考えておきたいのが、賃貸ほど気軽に住み替えられないことです。
購入する際には、多くの場合、住宅ローンの審査があります。
収入、勤続状況、既存の借入、健康状態などによって、希望する金額を借りられない場合もあります。
また、購入後に転勤や家族の事情で住まなくなったとしても、賃貸のように退去して終わりではありません。
売る。
貸す。
そのまま所有する。
いずれにしても手続きや費用が必要になります。
売却する場合も、希望した時期に希望した金額で売れるとは限りません。
身軽さを重視するなら、持ち家が必ずしも合うとは限らない。
ここも、購入前に考えておきたいところです。
持ち家には、税金やメンテナンス費用もかかる
持ち家では、固定資産税や保険、将来の修繕費などを自分たちで負担します。
給湯器が壊れた。
外壁や屋根のメンテナンスが必要になった。
水回りを交換したい。
こうした費用も、長く住んでいれば発生する可能性があります。
そのため、住宅ローンの返済額だけで資金計画を考えるのではなく、住んだ後の維持費も含めて考えることが大切です。
「持ち家を考える=新築を建てる」ではありません
ここは、この教科書で最初にお伝えしておきたいところです。
持ち家を考え始めたからといって、すぐに新築を選ぶ必要はありません。
中古住宅を購入してリノベーションする。
今住んでいる家をリノベーションする。
実家や相続した住宅を生かす。
もちろん、建物の状態や希望する暮らし、予算によっては新築の方が合うこともあります。
このNo.01では、まだどれがいいかを決めません。
次のNo.02では、新築・建売・中古+リノベーション・今ある家のリフォーム/リノベーションについて、それぞれの違いをもう少し詳しく整理します。
まずは「これから、どう住みたいか」
賃貸には、暮らしが変わったときに住み替えやすいというメリットがあります。
持ち家には、自分たちの暮らしに合わせて住まいを変えていける自由があります。
どちらにもメリットがあり、デメリットがあります。
だから、
賃貸か、持ち家か。
金額だけで答えを出す必要はないと思います。
これからどこで暮らしたいのか。
仕事や家族はどう変わりそうか。
住まいを自由に変えたいのか。
身軽さを残しておきたいのか。
まずは、そんなところから考えてみてください。
どちらを選ぶにしても、それぞれの特徴を知ったうえで選んだのであれば、それがその人に合った答えだと思います。
ティーズからひとこと
私たちは「家を買ってください」とは言いません。ただ「一度、本気で考えてみてください」とは言いたいです。
賃貸か持ち家か迷っている段階でも、相談は歓迎しています。決まっていない状態で来ていただいて、まったく構いません。
▶ まずは家具屋(ティーズガレージファニチャー)を見に来てください
関連する記事